
Aussteuerung bei Krankengeld

Als Aussteuerung bezeichnet man das Auslaufen der Zahlung von Krankengeld durch die Krankenkasse. Dies tritt in der Regel dann ein, wenn der Krankengeldanspruch bei versicherten Arbeitnehmern ausläuft, jedoch die Arbeitsunfähigkeit weiter fortbesteht. Arbeitgeber und Arbeitnehmer haben in dieser Phase bestimmte Punkte zu beachten.
Ausgangssituation
Krankengeld als Ersatz für das Arbeitseinkommen wird dann gezahlt, wenn ein Arbeitnehmer längerfristig erkrankt ist. Für sozialversicherungspflichtig angestellte Personen ist die Lohnfortzahlung im Krankheitsfall wie folgt geregelt: In den ersten sechs Wochen nach Erkrankung wird das Gehalt vom Arbeitgeber wie gewohnt gezahlt (Entgeltfortzahlung). Dauert die Erkrankung länger an, wird ab dem 43. Tag Krankengeld von der Krankenkasse gezahlt.
Die rechtlichen Regelungen zum Krankengeld sind im Fünften Sozialgesetzbuch (SGB V) festgeschrieben. Gemäß § 48 SGB V ist der Anspruch auf Krankengeld wegen derselben Krankheit auf eine Dauer von maximal 78 Wochen innerhalb von drei Jahren begrenzt. Da in den ersten sechs Wochen in der Regel der Arbeitgeber das Gehalt zahlt, leistet die Krankenkasse das tatsächliche Krankengeld für maximal 72 Wochen (78 Wochen Gesamtdauer abzüglich 6 Wochen Entgeltfortzahlung).
Für diese Berechnung werden alle Zeiträume innerhalb der drei Jahre zusammengerechnet, in denen für dieselbe Grunderkrankung eine Krankschreibung vorlag – auch wenn die Arbeitsunfähigkeit mit Unterbrechungen auftrat.
Blockfristen bei Krankengeld
Für die genaue Feststellung des dreijährigen Zeitraums werden sogenannte Blockfristen gebildet. Ausgangspunkt ist immer der erstmalige Eintritt von Arbeitsunfähigkeit wegen derselben Krankheit. Für jede weitere Krankheit, die eine Arbeitsunfähigkeit zur Folge hat, ist eine eigene Blockfrist zu bilden, auch wenn der Krankengeldanspruch innerhalb des 3-Jahres-Zeitraums nicht verlängert werden kann.
Beispiel:
| Arbeitsunfähigkeit | Datum |
|---|---|
| Beginn der Arbeitsunfähigkeit am | 14.08.2026 |
| Erstmaliger Eintritt von Arbeitsunfähigkeit wegen derselben Krankheit am |
11.01.2022 |
| 1. Blockfrist: | 11.01.2022 – 10.01.2025 |
| 2. Blockfrist: | 11.01.2025– 10.01.2028 |
Der Beginn der neuen Arbeitsunfähigkeit am 14.08.2026 fällt in die zweite Blockfrist. Da eine neue Blockfrist begonnen hat, verfällt der Krankengeldverbrauch aus der ersten Blockfrist. Der Patient hat ab dem 14.08.2026 theoretisch wieder einen frischen Anspruch auf bis zu 78 Wochen Arbeitsunfähigkeit (bzw. 72 Wochen reines Krankengeld) wegen dieser Krankheit, abzüglich eventueller Vorerkrankungszeiten, die bereits seit Beginn der zweiten Blockfrist (seit 11.01.2025) für diese Diagnose angefallen sind.
Krankenversicherung nach Aussteuerung
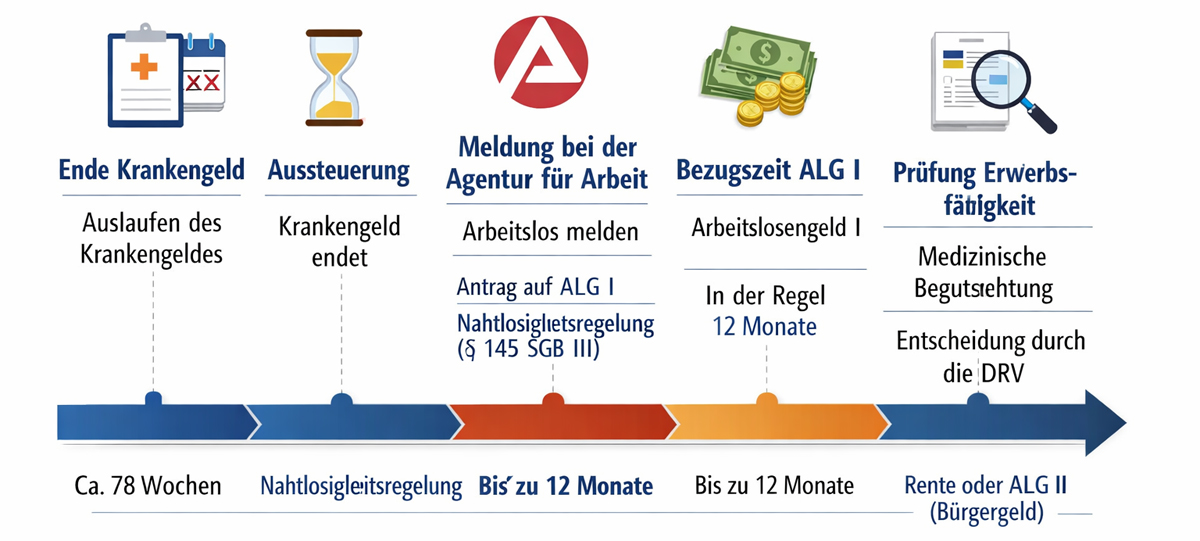
Sind die 78 Wochen (inklusive Entgeltfortzahlung) innerhalb einer Blockfrist wegen derselben Krankheit ausgeschöpft, endet der Anspruch automatisch und die Zahlung wird eingestellt. Diesen Vorgang nennt man Aussteuerung.
Besteht die Arbeitsunfähigkeit des Arbeitnehmers auch nach der Aussteuerung weiter und nimmt er keine neue Beschäftigung auf, endet in der Regel seine bisherige Pflichtmitgliedschaft in der gesetzlichen Krankenversicherung als Arbeitnehmer. Die zuständige Krankenkasse informiert den Versicherten meist zwei bis drei Monate vor der Aussteuerung schriftlich. Nach der Aussteuerung müssen Betroffene ihren Krankenversicherungsschutz nahtlos über andere Wege sicherstellen (z. B. durch den Bezug von Arbeitslosengeld I, die Familienversicherung oder eine freiwillige Mitgliedschaft).
Freiwillige Mitgliedschaft nach Aussteuerung
Meldet sich der Ausgesteuerte nicht arbeitslos und greift auch keine beitragsfreie Familienversicherung, wird er im Rahmen der sogenannten Obligatorischen Anschlussversicherung automatisch als freiwilliges Mitglied in der gesetzlichen Krankenversicherung weitergeführt. In diesem Fall muss der Versicherte die Beiträge (zuzüglich Zusatzbeitrag) selbst entrichten.
Auch für Arbeitgeber gibt es Pflichten: Wenn die Krankengeldzahlung nach 78 Wochen endet und keine Arbeitsaufnahme erfolgt, hat der Arbeitgeber eine Abmeldung des sozialversicherungspflichtigen Beschäftigungsverhältnisses vorzunehmen.
Der zu verwendende Meldegrund ist mit der Ziffer 30 codiert (Abmeldung wegen Ende einer versicherungspflichtigen Beschäftigung). Dies gilt formal auch dann, wenn der arbeitsrechtliche Arbeitsvertrag ruhend weiter fortbesteht.
ALG oder Erwerbsminderung nach Aussteuerung
Nach einer Aussteuerung sichern sich die Betroffenen in der Regel durch Arbeitslosengeld (ALG I) oder eine Erwerbsminderungsrente ab. Ein Antrag auf Arbeitslosengeld kann und sollte gestellt werden, selbst wenn das alte Arbeitsverhältnis arbeitsrechtlich noch ruhend besteht. Eine persönliche Arbeitslosmeldung bei der Agentur für Arbeit ist zwingend erforderlich.
In vielen Fällen wird das Arbeitslosengeld ohnehin fällig, da das Verfahren zur Erwerbsminderungsrente oft langwierig ist. In beiden Fällen – ob Bezug von ALG I oder Rente – werden die Beiträge zur Kranken- und Pflegeversicherung vom jeweiligen Träger (Bundesagentur für Arbeit oder Deutsche Rentenversicherung) übernommen, sodass die Pflichtversicherung aufrechterhalten bleibt.
Nahtlosigkeitsregelung bei Aussteuerung
Die so genannte Nahtlosigkeitsregelung greift, wenn Arbeitnehmer nach Ende des Krankengeldanspruchs weiterhin arbeitsunfähig sind und die Erwerbsunfähigkeit droht. Wurde zu diesem Zeitpunkt noch kein Antrag auf Erwerbsminderungsrente gestellt bzw. hat der Rentenversicherungsträger noch nicht darüber entschieden, übt die Nahtlosigkeitsregelung eine Art Brückenfunktion aus. Bis zum Beginn der nachfolgenden Leistung, in der Regel bis zur Entscheidung der Deutschen Rentenversicherung über die Erwerbsminderung und Zahlung von Erwerbsminderungsrente, wird das so genannte Arbeitslosengeld bei Arbeitsunfähigkeit gezahlt und die alte Krankenversicherung besteht fort. Die Beträge dafür übernimmt die Agentur für Arbeit. Ein Antrag auf Arbeitslosengeld bei Arbeitsunfähigkeit kann auch dann Erfolg haben, wenn das Arbeitsverhältnis formal noch besteht.
Die Nahtlosigkeitsregelung ist in § 145 SGB III festgeschrieben. Sinn und Zweck der Regelung ist es zu verhindern, dass sich Rentenversicherung, Krankenkasse und Agentur für Arbeit gegenseitig die Zuständigkeit zuschieben und versorgungsrechtliche Lücken entstehen.
Einmalzahlung nach Aussteuerung und Märzklausel
Der Anspruch auf Krankengeld endet nach 78 Wochen, also nach knapp anderthalb Jahren. Während der Zahlung des Krankengeldes gelten die Betroffenen als beitragsfrei in der Sozialversicherung. Wird das Krankengeld am Stück gezahlt kommt es deshalb nicht selten vor, dass im Kalenderjahr des Abmeldezeitpunkts (Ende des Anspruchs auf Krankengeld) keine Beiträge zur Sozialversicherung gezahlt werden. Deshalb ist eine Einmalzahlung, die nach Ende des Krankengeldbezugs gezahlt wird, vollständig beitragsfrei. Wenn die Sonderzahlung zwischen dem 01.01. und 31.03. gezahlt wird, muss die so genannte Märzklausel beachtet werden. Denn dann kann die Einmalzahlung unter bestimmten Voraussetzungen dem Vorjahr zugeordnet werden.
Ruhen des Krankengeldes
Es gibt allerdings auch Fälle, in denen der Krankengeldbezug nur ruht. Dies gilt beispielsweise, wenn die Elternzeit bis zum vollendeten 3. Lebensjahr des Kindes in Anspruch genommen wird. Bezieht ein Kassenmitglied Übergangsgeld, Arbeitslosengeld bei beruflicher Weiterbildung, Versorgungskrankengeld oder Kurzarbeitergeld, werden die Krankengeldzahlungen ebenfalls vorübergehend eingestellt. Gleiches gilt auch, solange die Arbeitsunfähigkeit der Krankenversicherung nicht mitgeteilt wird (Achtung: Meldefrist bis zu einer Woche nach Arbeitsunfähigkeitsbeginn).