
Abfindung: Wann fallen Sozialabgaben an?
Finden Sie die richtige Krankenkasse
Vergleichen Sie Beiträge und Leistungen und sparen Sie.
Sozialversicherungsrecht - Wie werden Abfindungen behandelt?
Ein genereller Anspruch auf Abfindung bei Jobverlust exisitiert nicht. Entscheidend ist beispielsweise die Größe des Unternehmens, der Kündigungsgrund oder tarifliche Rahmenbedingungen. Beim Stellenabbau größerer Unternehmen regelt ein vom Betriebsrat erstellter Sozialplan die Entschädigungsleistungen. In vielen Fällen einigen sich Arbeitgeber und Arbeitnehmer mit einem Aufhebungsvertrag über eine Abfindung. Dessen Inhalt sollte man genau prüfen, mitunter können sonst erhöhte Sozialabgaben oder Sperrzeiten beim Arbeitslosengeld drohen.
Eine Abfindung, die als Entschädigung für den Verlust des Arbeitsplatzes gezahlt wird, ist grundsätzlich sozialversicherungsfrei. Das gilt für alle vier Zweige der Sozialversicherung, also für die gesetzliche Krankenversicherung, die Soziale Pflegeversicherung sowie für Renten- und Arbeitslosenversicherung. Der Grund liegt in ihrer rechtlichen Einordnung. Eine solche Zahlung soll den Wegfall zukünftiger Verdienstmöglichkeiten ausgleichen und ist deshalb kein Arbeitsentgelt im Sinne des Sozialversicherungsrechts.
Insbesondere sind in folgenden Fällen die Abfindungen beitragsfrei:
• Verlustausgleich zukünftiger Verdienstmöglichkeiten bei Beendigung des Beschäftigungsverhältnisses
• Abfindungen nach dem Kündigungsschutzgesetz
• Zuwendungen, deren Anspruch erst nach dem Ende der Beschäftigung entsteht.
Zu beachten ist allerdings die Besteuerung. Abfindungen sind einkommensteuerpflichtig und unterliegen beim Arbeitgeber zunächst dem Lohnsteuerabzug. Unter bestimmten Voraussetzungen kann die steuernsparende Fünftelregelung genutzt werden. Seit 2025 prüft das Finanzamt deren Anwendung im Rahmen der Einkommensteuerveranlagung. Die Vergünstigung greift nicht automatisch.
Echte oder unechte Abfindung: Warum entscheidet der Zahlungsgrund?
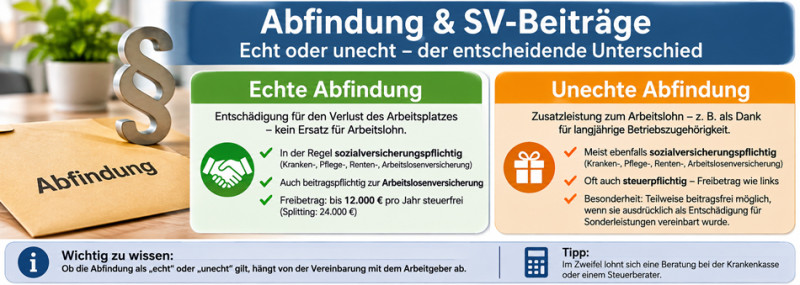
Nicht jede Zahlung, die in einem Aufhebungsvertrag oder einer Vereinbarung als Abfindung bezeichnet wird, ist tatsächlich eine echte Abfindung. Ausschlaggebend ist nicht die Bezeichnung im Vertrag, sondern der wirtschaftliche und rechtliche Zweck der Zahlung. Eine echte Abfindung entschädigt für den Verlust des Arbeitsplatzes und den Wegfall zukünftiger Einkünfte. Beispiele sind Zahlungen nach einer betriebsbedingten Kündigung oder im Rahmen eines Sozialplans. Sie sind sozialversicherungsfrei, müssen aber versteuert werden.
Ein Aufhebungsvertrag kann ebenfalls eine echte Abfindung vorsehen. Dabei vereinbaren Arbeitgeber und Arbeitnehmer einvernehmlich die Beendigung des Arbeitsverhältnisses. Das geschieht beispielsweise bei längerer Erkrankung eines Arbeitnehmers. Bei einer unechten Abfindung werden bereits entstandene Ansprüche erfüllt, z.B. durch ausstehendes Gehalt, Urlaubsabgeltung oder eine andere Vergütung für bereits geleistete Arbeit. Solche Zahlungen gelten als Arbeitsentgelt und sind deshalb sowohl steuer- als auch sozialversicherungspflichtig.
Eine SV-Beitragspflicht bei Abfindung kann auch entstehen, wenn das Beschäftigungsverhältnis trotz der Zahlung weiterbesteht. Das betrifft etwa Ausgleichszahlungen bei einer Verringerung der Arbeitszeit oder einer Versetzung auf einen schlechter bezahlten Arbeitsplatz. Erhält ein Arbeitnehmer beispielsweise eine Entschädigung für den Arbeitsplatzverlust, kann dies eine echte Abfindung sein. Werden zusätzlich noch ausstehende Monatsgehälter ausgezahlt, zählt man sie gesondert zum Arbeitsentgelt.
Auch bei arbeitsrechtlichen Auseinandersetzungen ist eine genaue Unterscheidung notwendig. Wird nach einer Kündigungsschutzklage eine Zahlung für einen Zeitraum geleistet, in dem das Arbeitsverhältnis rechtlich noch bestanden hat, kann dies als Arbeitsentgelt angesehen werden. Das gilt auch für Zahlungen, mit denen vertragliche Ansprüche abgegolten werden, etwa noch ausstehender Lohn oder nicht genommener Urlaub. Bei Zahlungen zum Ende befristeter Arbeitsverhältnisse bedarf es ebenfalls einer Zweckprüfung.
 echte Abfindung - unechte Abfindung
Einmalzahlung oder Raten – Was müssen freiwillig Krankenversicherte beachten?
Ob eine Abfindung einmalig oder in Teilbeträgen ausgezahlt wird, entscheidet noch nicht über die Sozialversicherungspflicht. Wichtig ist unter anderem der Versicherungsstatus. So bleibt für pflichtversicherte Arbeitnehmer eine echte Abfindung als Ratenzahlung beitragsfrei.
Für freiwillig Versicherte gelten allerdings gesonderte Regeln. Bei Einhaltung der ordentlichen und Einmalzahlung fallen keine Kranken- und Pflegeversicherungsbeiträge an. Bei monatlichen Zahlungen können dagegen für freiwillig gesetzlich Versicherte Beiträge entstehen, da nach § 240 SGB V die Abfindungszahlungen als Einnahmen gelten und Teil der Beitragsbemessung werden. Endet das Arbeitsverhältnis vor Ablauf der ordentlichen Kündigungsfrist, beispielsweise per Aufhebungsvertrag, wird bei freiwillig gesetzlich Versicherten ein Teil der Abfindung als Ausgleich für das vorzeitig wegfallende Arbeitsentgelt betrachtet. Dieser Anteil kann für maximal zwölf Monate bei der Beitragsberechnung berücksichtigt werden.
Für die Berechnung teilt die Krankenkasse die Abfindung in einen Arbeitsentgeltanteil und einen sozialen Anteil auf. Der Arbeitsentgeltanteil liegt je nach Alter des Arbeitnehmers und Dauer der Betriebszugehörigkeit zwischen 25 und 60 Prozent der Abfindung.
Für die Beitragsberechnung wird anschließend das zuletzt erzielte monatliche Bruttogehalt als Grundlage herangezogen. Die Berücksichtigung endet, sobald der Arbeitsentgeltanteil rechnerisch aufgebraucht ist, spätestens jedoch nach zwölf Monaten oder mit Ablauf der ordentlichen Kündigungsfrist. Es gilt der jeweils kürzere Zeitraum.
| Beispiel mit jeweils 100.000 € Abfindung | Arbeitnehmer 1 | Arbeitnehmer 2 |
|---|---|---|
| Alter | 46 Jahre | 57 Jahre |
| Betriebszugehörigkeit | 15 Jahre | 25 Jahre |
| Abfindung | 100.000 € | 100.000 € |
| Arbeitsentgeltanteil | 35.000 € (35 %) | 25.000 € (25 %) |
| Sozialer Anteil | 65.000 € (65 %) | 75.000 € (75 %) |
Sprinterklausel und Sprinterprämie
Eine Sprinterklausel im Aufhebungsvertrag kann zusätzlich profitabel sein, wenn der Arbeitnehmer das Unternehmen früher als ursprünglich geplant verlässt. Die dafür gezahlte Sprinterprämie wird als Entschädigung behandelt. Bei freiwillig Versicherten kann sie allerdings zusammen mit der übrigen Abfindung in die Beitragsberechnung einfließen. Bei verheirateten freiwillig Versicherten können zusätzlich die Einkünfte des Ehepartners berücksichtigt werden, sofern dieser nicht Mitglied einer gesetzlichen Krankenkasse ist. Dabei gelten allerdings Freibeträge und gesetzliche Begrenzungen. Die Einkünfte des Ehepartners werden also nicht uneingeschränkt angerechnet.
Privatversicherte müssen nach einer Abfindung keine zusätzlichen Beiträge zur Krankenversicherung fürchten. Die PKV-Beiträge sind personenbezogen und beziehen sich weder auf das Einkommen noch auf die Abfindungshöhe. Somit bleiben die monatlichen Kosten gleich.
Sozialabgaben bei beitragspflichtiger Abfindung
Wird eine Zahlung als sozialversicherungspflichtiges Arbeitsentgelt eingestuft, können Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung anfallen. Die Gesamtbelastung beträgt 2026 rund 42,3 Prozent. Dieser Wert umfasst die Arbeitgeber- und Arbeitnehmeranteile. Interessant ist aber hierbei die gesetzliche Krankenversicherung. Der allgemeine Beitragssatz beträgt 14,6 Prozent auf die Einnahmen innerhalb einer jährlich angepassten, gesetzlichen Beitragsbemessungsgrenze. Hinzu kommt ein Zusatzbeitrag, dessen Höhe von der jeweiligen Krankenkasse festgelegt wird. Durch Zusatzbeiträge seitens der gesetzlichen Krankenversicherung kann ein Krankenkassenwechsel sinnvoll sein, um monatliche Kosten zu reduzieren.
Abfindung und Altersversorgung
Bei einer Abfindung zum Ende des Berufslebens kommt es darauf an, ob sie für den Verlust des Arbeitsplatzes oder im Zusammenhang mit einer betrieblichen Altersversorgung gezahlt wird. Eine gewöhnliche Beendigungsabfindung bedarf keiner Sozialversicherungsbeiträge. Hingegen können Auszahlungen aus der betrieblichen Altersversorgung als Versorgungsbezüge gelten und damit für die gesetzliche Kranken- und Pflegeversicherung beitragspflichtig werden.
Wird eine Leistung aus der betrieblichen Altersversorgung auf einmal ausgezahlt, wird für die Berechnung der Kranken- und Pflegeversicherungsbeiträge ein Hundertzwanzigstel des Betrags für maximal 120 Monate als monatlicher Versorgungsbezug angesetzt. Die Beiträge können über einen Zeitraum von bis zu zehn Jahren anfallen.
Wie beeinflusst die Abfindung das Arbeitslosengeld?
Eine echte Abfindung kann Auswirkungen auf das Arbeitslosengeld haben. Entscheidend ist hierbei der Zeitpunkt, an dem das Arbeitsverhältnis gegen Abfindungszahlung beendet wird. Geschieht dies vor Ablauf der ordentlichen Kündigungsfrist, ruht der Anspruch nach § 158 SGB III. Die Auszahlung des Arbeitslosengeldes beginnt dann erst nach Ablauf der Kündigungsfrist. Während einer solchen Ruhenszeit übernimmt die Bundesagentur für Arbeit keine Kranken- und Pflegeversicherungsbeiträge.
Das ist insbesondere bei einem Aufhebungsvertrag zu beachten. Arbeitgeber und Arbeitnehmer vereinbaren dabei einvernehmlich, wann das Arbeitsverhältnis endet. Wird die ordentliche Kündigungsfrist verkürzt, kann dies nicht nur zum Ruhen des Arbeitslosengeldes führen. Davon zu unterscheiden ist eine Sperrzeit nach § 159 SGB III. Sie kann beispielsweise eintreten, wenn Arbeitnehmer einen Aufhebungsvertrag unterschreiben und damit ohne wichtigen Grund an der Beendigung ihres Arbeitsverhältnisses mitwirken. Beide Situationen können unterschiedliche Auswirkungen auf die Krankenversicherung haben. Während einer Sperrzeit besteht ein gesetzlicher Krankenversicherungsschutz durch die Bundesagentur für Arbeit. Während einer Ruhenszeit wegen einer Abfindung werden dagegen keine Kranken- und Pflegeversicherungsbeiträge durch die Bundesagentur übernommen.
Familienversicherung - Bleibt sie trotz Abfindung beitragsfrei?
Wer nach dem Ende des Arbeitsverhältnisses nicht selbst versicherungspflichtig ist, kann unter bestimmten Voraussetzungen über den gesetzlich versicherten Ehepartner familienversichert werden. Voraussetzung ist unter anderem, dass das regelmäßige Gesamteinkommen die geltende Einkommensgrenze nicht überschreitet.
Eine Abfindung kann diese Grenze beeinflussen. Bei einer einmaligen Abfindung berücksichtigt die Einkommensprüfung, welches monatliche Arbeitsentgelt ohne die Beendigung des Arbeitsverhältnisses erzielt worden wäre. Bei laufenden monatlichen Zahlungen werden die entsprechenden Beträge ebenfalls berücksichtigt. Dadurch ist der Zugang zur beitragsfreien Familienversicherung vorübergehend geschlossen.
Folgen Sie uns bei Google News
