


Bonusprogramme der BKK Faber-Castell & Partner

Bonusmodelle für Erwachsene
PremiumBonus
Vorsorge und eine gesunde Lebensweise führen nicht nur zu mehr Lebensfreude, sondern sind auch gut für den Geldbeutel: Mit dem PremiumBonus der BKK Faber-Castell & Partner erhalten Sie für Gesundheitsmaßnahmen über den Vorsorge- und Aktivbonus mindestens 100 Euro oder alternativ attraktive PremiumLeistungen im Wert von 150 Euro und mehr. Teilnahmeberechtigt sind alle Versicherten der BKK Faber-Castell & Partner. Die Teilnahme funktioniert ganz leicht über die BKK Service App oder alternativ über eine Bonuskarte, die in jeder Geschäftsstelle erhältlich ist.
Vorsorgebonus
Für jede durchgeführte Gesundheitsmaßnahme erhalten Sie 10 Euro Bonus. Die Teilnahme am Vorsorgebonus ist unabhängig vom Aktivbonus möglich.
- Schutzimpfungen – jede im Kalenderjahr durchgeführte Schutzimpfung zählt
- Zahnvorsorge – für den Erhalt gesunder Zähne, jährlich ab 18 Jahren, von 6 bis 18 Jahren halbjährlich
- Kindervorsorgeuntersuchungen – Teilnahme an U-Untersuchungen (U1 bis U9 und J1)
- Gesundheitscheckup – einmalig zwischen 18 und 34 Jahren, alle 3 Jahre ab 35 Jahren
- Krebsfrüherkennung (jährlich) – Frauen ab 20 Jahren, Männer ab 45 Jahren
Aktivbonus
Sie profitieren vom Aktivbonus bereits bei einem Nachweis von 3 Gesundheitsmaßnahmen und punkten unabhängig vom Vorsorgebonus. Erwachsene erhalten 100 Euro, Kinder 50 Euro (Bonus-Variante 1). Der Aktivbonus kann durch die Auswahl der Bonus-Variante 2 (PremiumLeistung) um 50 % erhöht werden.
- Sportverein – aktive Mitgliedschaft in einem Sportverein
- Sportstudio – Training im Fitnessstudio bei aktiver Mitgliedschaft
- Präventionskurs 1 + 2 – zertifizierte Gesundheitskurse privat oder beim Arbeitgeber / anerkannte Präventionsreisen
- Sport-/ Schwimmabzeichen – auch Wander- und Kinderschwimmabzeichen gültig
- BKK Starke Kids / Jugendcheck J2 – Zusätzliche Kindervorsorgeuntersuchungen
- Hautkrebsvorsorge – durchgeführte Früherkennungsuntersuchung
- Nichtraucher (ab 18 Jahre) – ärztlich bestätigter Nichtraucher
- Organspendeausweis oder DKMS – gültiger Nachweis
- Erste Hilfe Kurs – aktueller Abschluss eines Erste Hilfe Kurses
Variante 1: Entscheidet sich der Teilnehmer für den Geldbonus, wird der individuell erreichte Betrag aus dem persönlichen Gesundheitskonto per Überweisung auf sein Bankkonto ausgezahlt.
Variante 2: Entscheidet sich der Teilnehmer bei der Einreichung der Bonuskarte für die PremiumLeistungen, kann der gesammelte Bonusbetrag für die Erstattung von Leistungen eingesetzt werden, die sonst nicht Teil des Leistungskatalogs sind und im aktuellen Kalenderjahr aus eigener Tasche bezahlt wurden. Dazu gehören z. B.:
- Professionelle Zahnreinigung
- Brillen oder Kontaktlinsen
- Private Kranken- und Pflegezusatzversicherungen
- Sportmedizinische Untersuchung
- Sono-Check / erweiterte Krebsvorsorge
- und viele weitere Maßnahmen: www.bkk-faber-castell.de/premiumbonus
Bonusmodelle für Kinder
PremiumBonus für Kinder
Vorsorge und eine gesunde Lebensweise führen nicht nur zu mehr Lebensfreude, sondern sind auch gut für den Geldbeutel: Mit dem PremiumBonus der BKK Faber-Castell & Partner erhalten bei uns versicherte Kinder für Gesundheitsmaßnahmen über den Vorsorge- und Aktivbonus mindestens 50 Euro oder alternativ attraktive PremiumLeistungen im Wert von 75 Euro und mehr. Die Teilnahme funktioniert ganz leicht über die BKK Service App oder alternativ über eine Bonuskarte, die in jeder Geschäftsstelle erhältlich ist.
Vorsorgebonus
Für jede durchgeführte Gesundheitsmaßnahme erhalten Sie 10 Euro Bonus. Die Teilnahme am Vorsorgebonus ist unabhängig vom Aktivbonus möglich.
- Schutzimpfungen – jede im Kalenderjahr durchgeführte Schutzimpfung zählt
- Zahnvorsorge – für den Erhalt gesunder Zähne, jährlich ab 18 Jahren, von 6 bis 18 Jahren halbjährlich
- Kindervorsorgeuntersuchungen – Teilnahme an U-Untersuchungen (U1 bis U9 und J1)
- Gesundheitscheckup – einmalig zwischen 18 und 34 Jahren, alle 3 Jahre ab 35 Jahren
- Krebsfrüherkennung (jährlich) – Frauen ab 20 Jahren, Männer ab 45 Jahren
Aktivbonus
Sie profitieren vom Aktivbonus bereits bei einem Nachweis von 3 Gesundheitsmaßnahmen und punkten unabhängig vom Vorsorgebonus. Kinder erhalten 50 € (Bonus-Variante 1). Der Aktivbonus kann durch die Auswahl der Bonus-Variante 2 (PremiumLeistung) um 50 % erhöht werden.
- Sportverein – aktive Mitgliedschaft in einem Sportverein
- Sportstudio – Training im Fitnessstudio bei aktiver Mitgliedschaft
- Präventionskurs 1 + 2 – zertifizierte Gesundheitskurse privat oder beim Arbeitgeber / anerkannte Präventionsreisen
- Sport-/ Schwimmabzeichen – auch Wander- und Kinderschwimmabzeichen gültig
- BKK Starke Kids / Jugendcheck J2 – Zusätzliche Kindervorsorgeuntersuchungen
- Hautkrebsvorsorge – durchgeführte Früherkennungsuntersuchung
- Nichtraucher (ab 18 Jahre) – ärztlich bestätigter Nichtraucher
- Organspendeausweis oder DKMS – gültiger Nachweis
- Erste Hilfe Kurs – aktueller Abschluss eines Erste Hilfe Kurses
Variante 1: Entscheidet sich der Teilnehmer für den Geldbonus, wird der individuell erreichte Betrag aus dem persönlichen Gesundheitskonto per Überweisung auf sein Bankkonto ausgezahlt.
Variante 2: Entscheidet sich der Teilnehmer bei der Einreichung der Bonuskarte für die PremiumLeistungen, kann der gesammelte Bonusbetrag für die Erstattung von Leistungen eingesetzt werden, die sonst nicht Teil des Leistungskatalogs sind und im aktuellen Kalenderjahr aus eigener Tasche bezahlt wurden. Dazu gehören z. B.:
- Professionelle Zahnreinigung
- Brillen oder Kontaktlinsen
- Private Kranken- und Pflegezusatzversicherungen
- Sportmedizinische Untersuchung
- Sono-Check / erweiterte Krebsvorsorge
- und viele weitere Maßnahmen: www.bkk-faber-castell.de/premiumbonus
Krankenkassen in Deutschland
Die gesetzlichen Krankenkassen sind die Träger der Gesetzlichen Krankenversicherung in Deutschland und somit Teil des deutschen Sozialsystems. Als Körperschaften des öffentlichen Rechts arbeiten sie nach dem Prinzip der Selbstverwaltung unter Aufsicht beauftragter Behörden.
Inhaltsverzeichnis
Krankenversicherung in Deutschland
In Deutschland gilt ein duales System der Krankenversicherung, bestehend aus der Gesetzlichen Krankenversicherung auf der einen und der Privaten Krankenversicherung auf der anderen Seite. Seit 2009 sind alle Einwohner der Bundesrepublik Deutschland zur Mitgliedschaft in einer gesetzlichen oder einer privaten Krankenkasse verpflichtet.
Aufgaben der Krankenversicherung
Laut Sozialgesetzbuch gehören der Erhalt der Gesundheit der Versicherten bzw. deren Verbesserung oder Wiederherstellung und damit auch die Linderung von Beschwerden bei Krankheit zu den Aufgaben der gesetzlichen Krankenkassen. Aus diesen Zielen und Aufgaben ergibt sich der allgemeine Leistungsanspruch der Versicherten. Die von den gesetzlichen Krankenkassen finanzierten Behandlungen und sonstigen Leistungen müssen laut SGB V "ausreichend, zweckmäßig und wirtschaftlich" gestaltet sein. Laut diesem Wirtschaftlichkeitsgebot dürfen sie das "Maß des Notwendigen" und medizinisch sinnvollen nicht überschreiten.
Gesetzliche und private Krankenkassen
 GKV uind PKV
Gesetzliche Krankenkassen sind nicht als Unternehmen zu betrachten und zahlen keine Steuern. Die wichtigste Rechtsgrundlage einer gesetzlichen Krankenkasse ist die Satzung, in der alle Beiträge, Boni, Tarife, Prämien und Leistungen festgelegt werden. Weiterhin unterliegen Gesetzliche Kassen einer Auskunftspflicht, müssen also regelmäßig ihren Finanzhaushalt offenlegen. Private Krankenkassen arbeiten dagegen gewinnorientiert, werden von Versicherungsunternehmen der Finanzwirtschaft betrieben und unterliegen somit allen Pflichten und Regeln von Kapitalgesellschaften. Um ihrer Pflicht nach Altersrückstellungen nachzukommen, legen private Krankenkassen einen Teil der von den Versicherten gezahlten Prämien an den Kapitalmärkten an.
Kassenarten
Die gesetzlichen Krankenkassen sind in folgende Kassenarten untergliedert: Allgemeine Ortskrankenkassen (AOK), Betriebskrankenkassen (BKK), Innungskrankenkassen (IKK), Landwirtschaftliche Krankenkassen (LKK), Knappschaft und die Ersatzkassen (EK).
Aufsichtsbehörde der Krankenkassen
Hinsichtlich der Aufsichtspflicht durch Behörden unterscheidet man bundesunmittelbare Kassen, die für mindestens drei Bundesländer zuständig sind und gesetzlichen Kassen unter Landesaufsicht. Für alle bundesunmittelbaren Kassen führt das Bundesamt für Soziale Sicherung (BAS), während für die behördliche Aufsicht aller anderen gesetzlichen Krankenkassen das jeweilige Landesministerium für Soziales zuständig ist. Alle Aufsichtsbehörden sind auch für Beschwerden von Versicherten zuständig.
|
Aufsichtsbehörde |
Anschrift |
|---|---|
|
Bundesamt Soziale Sicherung (BAS) |
Bundesamt für Soziale Sicherung |
|
Gesundheits- und Sozialministerien |
Liste der Ministerien |
Anzahl der Krankenkassen und Entwicklung
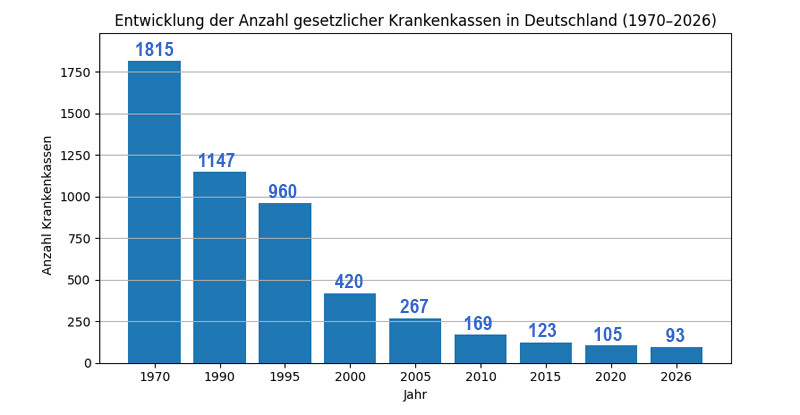
Durch eine Vielzahl von Fusionen ist die Zahl der Krankenkassen in Deutschland stark gesunken. Gab es zu Beginn der siebziger Jahre noch weit über 1500 gesetzliche Krankenkassen, sank die Anzahl bis 1995 auf unter 1000 und lag zehn Jahre später nur noch bei 250. Derzeit gibt es noch 73 geöffnete gesetzliche Krankenkassen (Stand 2025) und 23 gesetzliche Krankenkassen, die als so genannte 'geschlossene Betriebskrankenkassen' ausschließlich für die Beschäftigten der jeweiligen Firmen vorgesehen sind.
 Quelle: GKV-Spitzenverband
Allgemeine Fragen (FAQ) zu Krankenversicherung und Krankenkassen
Im Zusammenhang mit der Krankenversicherung und der Mitgliedschaft in einer Krankenkasse gibt es häufig auftauchende Fragen, die wir an dieser Stelle beantworten. Sollte Ihre Frage nicht aufgeführt sein, können Sie diese auch im Forum stellen. >> zum Krankenkassen-Forum.
Was ist eine gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung (GKV) ist ein Teil des deutschen Sozialversicherungssystems und stellt die Grundversorgung im Krankheitsfall sicher. Sie ist für viele Menschen in Deutschland verpflichtend und basiert auf dem Solidaritätsprinzip.
Für wen ist die gesetzliche Krankenversicherung zuständig?
Antwort: In der Gesetzlichen Krankenversicherung kann sich grundsätzlich jeder Erwachsene versichern, wobei zwischen versicherungspflichtigen und nicht versicherungspflichtigen Personengruppen unterschieden wird. Letztere haben die Möglichkeit, als freiwillig Versicherte Mitglied in einer gesetzlichen Krankenkasse zu sein.
GKV-versicherungspflichtig sind unter anderem folgende Personengruppen:
- Arbeitnehmer, Angestellte und Azubis mit Jahresverdienst unterhalb JAEG
- Arbeitslose während des Bezuges von ALG I, ALG II oder ALG bei Weiterbildung
- Landwirte
- Freischaffende Künstler und Publizisten nach dem Künstlersozialversicherungsgesetz
- Studenten bis zum 14. Fachsemester unter 30 Jahren an staatlichen oder staatlich anerkannten Hochschulen
- Rentner, die bestimmte Vorversicherungszeiten in der GKV erfüllen
Welche Krankenkassen gibt es?
Antwort: Analog zu den beiden existierenden Versicherungsarten gibt es in Deutschland gesetzliche und private Krankenkassen. Während die gesetzlichen Kassen als Körperschaften des öffentlichen Rechts deklariert sind, handelt es sich bei den Trägern privater Krankenkassen um marktwirtschaftlich agierende Versicherungsunternehmen.
Bei den gesetzlichen Krankenkassen unterscheidet man grundsätzlich in geöffnete oder geschlossene Krankenkassen. Geschlossene Krankenkassen sind nur für Angehörige und Mitarbeiter bestimmter Firmen zugelassen. Beispiele dafür sind die Daimler Betriebskrankenkasse, die E.ON Betriebskrankenkasse oder die BKK Merck.
In den geöffneten Krankenkassen können sich Einwohner bzw. gemeldete Arbeitnehmer eines, mehrerer oder aller Bundesländer versichern. Im letzten Fall spricht man von bundesweit geöffneten Krankenkassen.
Historisch und sozialpolitisch haben sich die heutigen Krankenkassen aus verschiedenen Wurzeln heraus entwickelt, sie sich in den heute existierenden unterschiedlichen Kassenarten widerspiegeln.
Bei den Kassenarten unterscheidet man in AOK, BKK, Ersatzkassen, IKK, LKK und die Knappschaft.
Welche Unterschiede gibt es zwischen den einzelnen Kassen?
Antwort: Die Unterschiede liegen für die Versicherten bei den monatlichen Beitragskosten, dem Service und den zusätzlich angebotenen freiwilligen Satzungsleistungen. Jeder dieser drei Bereiche kann unter Umständen bereits allein den Ausschlag für einen Kassenwechsel geben, etwa wenn ein empfindlich hoher Zusatzbeitrag eingeführt, eine Geschäftsstelle vor Ort fehlt oder der Kostenzuschuss für einen Yogakurs nicht bewilligt wird.
Wie und wo kann man als Versicherter bei der Krankenkasse sparen?
Antwort: Bei den Gesundheitskosten zu sparen, muss nicht gleich heißen, dass an der Gesundheit selbst gespart wird. Folgende Möglichkeiten haben Versicherte:
Sparen durch Vermeidung eines hohen Zusatzbeitrages
Wechselt man von einer Krankenkasse mit hohem Zusatzbeitrag in eine Kasse, die ohne diesen auskommt bzw. diese Zusatzbelastung niedrig hält, können bei mittleren Einkommen mehrere hundert Euro pro Jahr eingespart werden.
Sparen durch Wahltarife
Entscheidet man sich als Versicherter für einen Wahltarif mit Beitragsrückerstattung, kann man bei Nichtinanspruchnahme ärztlicher Leistungen einen Teil der geleisteten Beiträge zurückerstattet bekommen. Maximal sind hier 600 Euro pro Jahr möglich.
Sparen durch Bonusprogramme
Bonusprogramme belohnen aktives gesundheitsbewusstes Verhalten der Versicherten zum Teil mit beachtlichen Prämienbeträgen. Wer für sich und seine Familie Stempel im Bonusheft zusammenträgt, kann Barprämien oder Gesundheitsleistungen in Höhe von mehreren hundert Euro dafür erhalten.
Wieviele Krankenkassen gibt es?
Antwort: Durch Fusionen und eine Insolvenz hat sich die Anzahl der gesetzlichen Krankenkassen in den vergangenen 40 Jahren sehr stark verringert. Waren es 1970 noch 1.815 gesetzliche Kassen, schrumpfte die Zahl kontinuierlich und lag zur Jahrtausendwende bei 420. Aktuell gibt es in Deutschland insgesamt noch 71 geöffnete gesetzliche Krankenkassen. Dazu kommen noch wenige geschlossene gesetzliche Krankenkassen. Auch die Anzahl privater Krankenkassen ist zurückgegangen und beläuft sich auf circa 40 Anbieter, etwas mehr als 30 bieten eine private Vollkrankenversicherung an..
Wie hoch ist der Beitrag zur gesetzlichen Krankenversicherung?
Antwort: Der Beitrag setzt sich aus dem Allgemeinen Beitrag (14,6%) und dem Zusatzbeitrag zusammen. Für Pflichtversicherte übernehmen Arbeitgeber bzw. die Rentenversicherung jeweils die Hälfte davon (gilt ab 2021). Selbstständige und freiwillig versicherte Rentner, aber auch Studenten, Hausfrauen und Hausmänner zahlen den vollen allgemeinen Beitrag und den vollen Zusatzbeitrag.
Beispiele
Rechenbeispiel Pflichtversicherte
Brutto-Monatseinkommen: 3800 € | Zusatzbeitrag: 2,9 %
anteiliger KV-Beitrag für Pflichtversicherte: 3800 € x 7,3 % /100 + 3800 x 1,45 %/100 = 332,50 Euro
Rechenbeispiel Selbstständige
Brutto - Monatsüberschuss: 5000 € | Zusatzbeitrag: 3,3 %
KV-Beitrag für Pflichtversicherte: 5000 € x 14,6 % /100 + 4000,- € x 2,7 %/100 = 895,00 Euro