


Leistungen und Satzungsleistungen der WMF BKK

Inhaltsverzeichnis
 Vorsorge
Brustkrebsvorsorge
Screening wird bezahlt. Gendiagnostik- Früherkennungsmaßnahme von Ratsuchenden mit familiärer Belastung für Brust- und Eierstockkrebs: Vertrag gem. §116b Abs2 SGB V mit den Unikliniken Heidelberg und Ulm.
Hautscreening über den gesetzlichen Rahmen hinaus ab 18 Jahre
Bundesweit übernimmt die WMF BKK ab dem 15. Lebensjahr die Kosten bei teilnehmenden Vertragsärzten, in einzelnen Bundesländern bereits ab Geburt.
sportmedizinische Untersuchungen
Die WMF BKK erstattet die Kosten einer sportmedizinischen Untersuchung bei einem anerkannten Vertragsarzt (Sportmediziner) zu 100 % insgesamt bis zu einem Betrag von 130 Euro. Für die Basisuntersuchung werden 100 % der Kosten bis zu 70 Euro und für die erweiterte Untersuchung 100 % der Kosten bis zu 60 Euro erstattet.
Zuschuss zu Vorsorgekuren für chronisch kranke Kinder
Bei ambulanten Vorsorgeleistungen für chronisch kranke Kleinkinder beträgt der Zuschuss 25,00 EUR.
Zuschuss zu ambulanten Vorsorgekuren
Bei Gewährung von ambulanten Vorsorgeleistungen nach § 23 Absatz 2 SGB V übernimmt die WMF Betriebskrankenkasse als Zuschuss zu den Kosten für Unterkunft, Verpflegung, Fahrkosten, Kurtaxe kalendertäglich 16,00 EUR.
 Prävention
Gesundheitsreisen
Zuschuss in Höhe von 280 Euro pro Versicherten für Gesundheitsreisen.
Anbieter: z. B. Akon
Zuschuss: 280€
eigene Präventionskurse vor Ort
Präventionskurse von Fremdanbietern
Die WMF BKK bezahlt zwei zertifizierte Präventionskurse pro Kalenderjahr zu 100 % (bis zu 200 Euro je Kurs).
 Naturheilverfahren
Osteopathie
Die WMF BKK bezuschusst im 1. Lebensjahr med. notwendige, qualifizierte osteopathischen Behandlung mit bis zu 120 Euro (beispielsweise bei Kiss-Syndrom oder Schreikindern). Ebenso erfolgt eine Bezuschussung in jedem Alter in Höhe von 20 Euro.
max Betrag: 120€
max Satz je Sitzung: 40€
max Prozent: 80%
max Sitzungen: 3
Behandlungen mit Homöopathie
In Baden-Württemberg wird Homöopathie übernommen (Vertrag über die Kassenärztliche Vereinigung).
weitere Naturheilverfahren
Die WMF BKK unterstützt Sie bei chronischen Rücken- oder Knieschmerzen mit einer Akupunktur-Behandlung. Diese Behandlungen werden von Ärzten mit hinreichender Qualifikation durchgeführt und rechnen die Kosten direkt mit der WMF BKK ab.
Traditionelle Chinesische Medizin (TCM)
Die WMF BKK bezuschusst Qigong und Tai Chi als Entspannungsverfahren im Rahmen der Präventionskurse mit 100% bis zu 200 Euro je Kurs. Jährlich sind 2 Kurse möglich. Somit erfolgt ein Zuschuss bis zu 400 Euro jährlich.
 Zahnvorsorge
professionelle Zahnreinigung
Durch Kooperation mit dem bundesweiten Zahnarztnetzwerk dent-net, können Versicherte bei Vertragspartnern jährlich eine kostenfreie professionelle Zahnreinigung in Anspruch nehmen. Für eine professionelle Zahnreinigung beim Zahnarzt Ihrer Wahl, erhalten Sie einen Zuschuss von 20 Euro.
Vertragszahnarzt: wird übernommen
max Prozentsatz: 100%
Anzahl: 1
höherwertiger Zahnersatz (über Regelversorgung)
Durch die Kooperation mit dem bundesweiten Zahnarztnetzwerk indento gibt es bei speziellen Vertragspartnern:
- Vergünstigungen bei der Erbringung von Zahnersatzleistungen
- eine kostenfreie Regelversorgung (bei regelmäßiger Vorsorge bzw. Erfüllung des Vorsorgebonus)
- 5 Jahre Garantie
weitere Zusatzleistungen für Zahngesundheit
Zahnmedizinische Patientenberatungsstelle wird angeboten. Versicherte der WMF BKK können über ZahnGebot.de bis zu 60% bei Zahnbehandlungen sparen. Preisvergleich ist ganz einfach per App möglich.
 Impfungen
Reiseimpfungen (Privatreisen)
Alle ärztlich empfohlene Schutzimpfungen auch Reiseschutzimpfungen werden übernommen. Reiseimpfungen (Privatreisen) gegen Cholera, FSME, Gelbfieber, Hepatitis A und B, Japanische Enzephalitis, Meningokokken-Meningitis, Tollwut, Typhus und Malariaprophylaxe werden bezahlt (bis zu 400 €/Kalenderjahr).
Grippeschutzimpfung für alle Versicherten
Die WMF BKK übernimmt die Kosten für Grippeschutzimpfungen.
 Schwangerschaft
Hebammen-Rufbereitschaft
Für Hebammen-Rufbereitschaft erfolgt eine Kostenübernahme in Höhe von 250 EUR. Zusätzlich bieten wir unseren Versicherten mit Kinderheldin eine digitale Hebammenberatung rund um Schwangerschaft, Geburt, Wochenbett und das 1. Lebensjahr des Kindes an. Schwangere und Mütter können mit einer Hebamme chatten oder telefonieren. Immer dann, wenn es gerade nötig ist.
Geburtsvorbereitungskurse für den Partner
Geburtsvorbereitungskurs des Ehe- oder Lebenspartner wird erstattet (80 % bis zu 50 EUR je Schwangerschaft).
weitere zusätzliche Leistungen in der Schwangerschaft
zusätzliche Blutuntersuchungen bei festgestellten Auffälligkeiten (80% der tatsächlichen Kosten (je Schwangerschaft insgesamt in Höhe von bis zu 200 Euro für Schwangerschaftsleistungen).
Baby-Check, Vorsorgeprogramm "Hallo Baby" zur Vermeidung von Frühgeburten.
Kostenübernahme rezeptfreie Arzneimittel für Schwangere
Nicht verschreibungspflichtige apothekenpflichtige Arzneimittel mit den Wirkstoffen Eisen, Folsäure und/oder Magnesium als Monopräparate oder Kombinationspräparate werden erstattet, sofern eine Verordnung durch einen Arzt auf Privatrezept erfolgt. Die Erstattung erfolgt bis zu einer Höhe von 200 EUR je Schwangerschaft.
Altersgrenzen / Versuchsanzahl / Kostenbeteiligung Kryozyklus oder Blastozystenkultur bei künstlicher Befruchtung/Kostenbeteiligung an TESE und Assisted Hatching
Über den Vertrag "BKK Kinderwunsch" beteiligt sich die WMF BKK an einem 4. Behandlungsversuch. Ebenfalls wird die Altersgrenze der Frau auf 42 Jahre erhöhtund die WMF BKK beteiligt sich an einem geplanten Kryozyklus, an einer geplanten Blastozystenkultur.
 Kinder
Baby-Bonus
Über das Bonusprogrammes der WMF BKK können Babys 75 Euro als Babybonus im ersten Lebensjahr erhalten.
- 30 Euro für U1-6 (5 Euro je U-Untersuchung)
- 45 Euro für Schutzimpfungen (5 Euro je Impfung gemäß der Empfehlung der STIKO für 9 Schutzimpfungen)
zusätzliche Vorsorgeuntersuchungen für Kinder
Die WMF BKK übernimmt die Kosten für die Untersuchungen U0, U10 und U11, J1, J2 im Rahmen des Programms familyplus by BKK.
J2: wird übernommen
U11: wird übernommen
U10: wird übernommen
weitere Leistungen für Kinder
Online-Coach Kindergesundheit, Programm Starke Kids, Programm für ADHS-betroffene Kinder
weitere Leistungen für Babys
Hautkrebsscreening ab der Geburt
Neurodermitis-Overalls
Bei medizinischer Notwendigkeit werden die Kosten für Neurodermitis-Overalls übernommen.
Osteopathie für Kinder
Die WMF BKK bezuschusst im 1. Lebensjahr die med. notwendige, qualifizierte osteopathische Behandlung mit bis zu 120 Euro (beispielsweise bei Kiss-Syndrom oder Schreikindern). Nach dem 1. Lebensjahr mit 20 € jährlich.
Allergie Bettwäsche
Die WMF BKK übernimmt die Kosten für die allergie Bettwäsche. Voraussetzung ist eine ärztliche Verordnung.
 Krankenpflege / Haushaltshilfe
zusätzliche häusliche Krankenpflege
Neben der häuslichen Krankenpflege in Form der Behandlungspflege zur Sicherung des Ziels der ärztlichen Behandlung wird die im Einzelfall erforderliche Grundpflege und hauswirtschaftliche Versorgung bis zu einer Stunde je Pflegeeinsatz und bis zu 25 Pflegeeinsätzen je Kalendermonat erbracht, wenn Pflegebedürftigkeit im Sinne des SGB XI nicht vorliegt und
eine andere im Haushalt lebende Person den Kranken nicht in dem erforderlichen Umfang pflegen und versorgen kann, für die Dauer von 12 Wochen je Krankheitsfall.
 Spezielle Leistungen
Online-Fitness-Kurse
Online-Fitness-Kurse werden von zahlreichen zertifizierten Anbieter angeboten. Dei Kosten werden zu 100 % bis zu 400 Euro jährlich erstattet.
 DMP, Hausarztmodell
Hausarztprogramm
Einschreibung ins Hausarztmodell ist möglich. Im Rahmen der hausarztzentrierten Versorgung wird die Terminvergabe und die Wartezeit verkürzt. Die Hausarztzentrierte Versorgung der WMF BKK eignet sich besonders für Versicherte, die häufig Kontakt zu ihrem niedergelassenen Hausarzt haben, denn er übernimmt beim Hausarztprogramm eine besondere Verantwortung. Er begleitet Sie durch die gesamte medizinische Versorgung.
DMP Programme
Die WMF Betriebskrankenkasse führt im Rahmen von § 137f SGB V strukturierte Behandlungsprogramme durch.
 Service
Ärztehotline
Ein Expertenteam, erreichbar an 7 Tage der Woche- jeweils 24 Stunden am Tag unter 0800 1405541 17 090 beantwortet Fragen zu bestimmten Erkrankungsbildern. Aber auch erkrankungsunabhängige Fragen zu Themen wie z.B. Arzneimittel, Ernährungsberatung, Impfungen, IGeL, Suchtverhalten oder Schlafmedizin können beantwortet werden.
Nummer: 0800 1405541 17 090
spezielle Hotline
- Kostenlose Pflegeberatungs-Hotline 08007237267.
- Hotline BKK MedPlus (Beratung bei chronischen Erkrankungen) 030 212336-114.
- Beratung zu einem kostengünstigeren Zahnersatz: 0800 463 93360.
- Reiseschutzimpfung: 0211 904290
Pflegehotline: 0800 7237267
Betriebliche Gesundheitsförderung
Für Arbeitgeber steht eine BGM Expertin für individuelle Beratungen zur Verfügung.
Zusätzlich haben Versicherte haben einen Anspruch auf Arbeitnehmerbonus in Höhe von 25 EUR, wenn Sie innerhalb eines Kalenderjahres an einem qualifizierten und gemäß §20 Absatz 5 SGB V zertifizierten Angebot der betrieblichen Gesundheitsförderung ihres Arbeitgebers aus den Handlungsfeldern bewegungsförderliches Arbeiten und körperliche aktive Beschäftigung, gesundheitsgerechte Ernährung im Arbeitsalltag, Suchtprävention im Betrieb oder Stressbewältigung und Ressourcenstärkung teilnehmen.
 Zusatzversicherungen
Als Ergänzung zum umfassenden Leistungsangebot werden exklusive und kostengünstige Zusatzversicherungen über den Kooperationspartner Barmenia Krankenversicherung a.G. angeboten.
 Nachhaltigkeit
Wir sind uns der besonderen Verantwortung als Unternehmen gegenüber kommenden Generationen bewusst und haben entsprechend gehandelt. Die Treibhausgasemissionen, die durch die Tätigkeiten unseres Unternehmens verursacht werden, haben wir anhand einem CO² Fußabdruck erfassen lassen und mit Unterstützung entsprechenden Klimaschutzprojekten, die unter der Hoheit der Vereinten Nationen durch CER zertifiziert wurde, ausgeglichen. Für die Kompensation unserer Treibhausgase haben wir die Auszeichnung „klimaneutrale Krankenkasse“ erhalten. Fortlaufend werden alle Prozesse bei der WMF BKK so gestalten, dass diese klimafreundlich sind. So findet beispielsweise die schriftliche Kommunikation mit Versicherten bevorzugt über die Onlinegeschäftsstelle und App statt.
Krankenkassen in Deutschland
Die gesetzlichen Krankenkassen sind die Träger der Gesetzlichen Krankenversicherung in Deutschland und somit Teil des deutschen Sozialsystems. Als Körperschaften des öffentlichen Rechts arbeiten sie nach dem Prinzip der Selbstverwaltung unter Aufsicht beauftragter Behörden.
Inhaltsverzeichnis
Krankenversicherung in Deutschland
In Deutschland gilt ein duales System der Krankenversicherung, bestehend aus der Gesetzlichen Krankenversicherung auf der einen und der Privaten Krankenversicherung auf der anderen Seite. Seit 2009 sind alle Einwohner der Bundesrepublik Deutschland zur Mitgliedschaft in einer gesetzlichen oder einer privaten Krankenkasse verpflichtet.
Aufgaben der Krankenversicherung
Laut Sozialgesetzbuch gehören der Erhalt der Gesundheit der Versicherten bzw. deren Verbesserung oder Wiederherstellung und damit auch die Linderung von Beschwerden bei Krankheit zu den Aufgaben der gesetzlichen Krankenkassen. Aus diesen Zielen und Aufgaben ergibt sich der allgemeine Leistungsanspruch der Versicherten. Die von den gesetzlichen Krankenkassen finanzierten Behandlungen und sonstigen Leistungen müssen laut SGB V "ausreichend, zweckmäßig und wirtschaftlich" gestaltet sein. Laut diesem Wirtschaftlichkeitsgebot dürfen sie das "Maß des Notwendigen" und medizinisch sinnvollen nicht überschreiten.
Gesetzliche und private Krankenkassen
 GKV uind PKV
Gesetzliche Krankenkassen sind nicht als Unternehmen zu betrachten und zahlen keine Steuern. Die wichtigste Rechtsgrundlage einer gesetzlichen Krankenkasse ist die Satzung, in der alle Beiträge, Boni, Tarife, Prämien und Leistungen festgelegt werden. Weiterhin unterliegen Gesetzliche Kassen einer Auskunftspflicht, müssen also regelmäßig ihren Finanzhaushalt offenlegen. Private Krankenkassen arbeiten dagegen gewinnorientiert, werden von Versicherungsunternehmen der Finanzwirtschaft betrieben und unterliegen somit allen Pflichten und Regeln von Kapitalgesellschaften. Um ihrer Pflicht nach Altersrückstellungen nachzukommen, legen private Krankenkassen einen Teil der von den Versicherten gezahlten Prämien an den Kapitalmärkten an.
Kassenarten
Die gesetzlichen Krankenkassen sind in folgende Kassenarten untergliedert: Allgemeine Ortskrankenkassen (AOK), Betriebskrankenkassen (BKK), Innungskrankenkassen (IKK), Landwirtschaftliche Krankenkassen (LKK), Knappschaft und die Ersatzkassen (EK).
Aufsichtsbehörde der Krankenkassen
Hinsichtlich der Aufsichtspflicht durch Behörden unterscheidet man bundesunmittelbare Kassen, die für mindestens drei Bundesländer zuständig sind und gesetzlichen Kassen unter Landesaufsicht. Für alle bundesunmittelbaren Kassen führt das Bundesamt für Soziale Sicherung (BAS), während für die behördliche Aufsicht aller anderen gesetzlichen Krankenkassen das jeweilige Landesministerium für Soziales zuständig ist. Alle Aufsichtsbehörden sind auch für Beschwerden von Versicherten zuständig.
|
Aufsichtsbehörde |
Anschrift |
|---|---|
|
Bundesamt Soziale Sicherung (BAS) |
Bundesamt für Soziale Sicherung |
|
Gesundheits- und Sozialministerien |
Liste der Ministerien |
Anzahl der Krankenkassen und Entwicklung
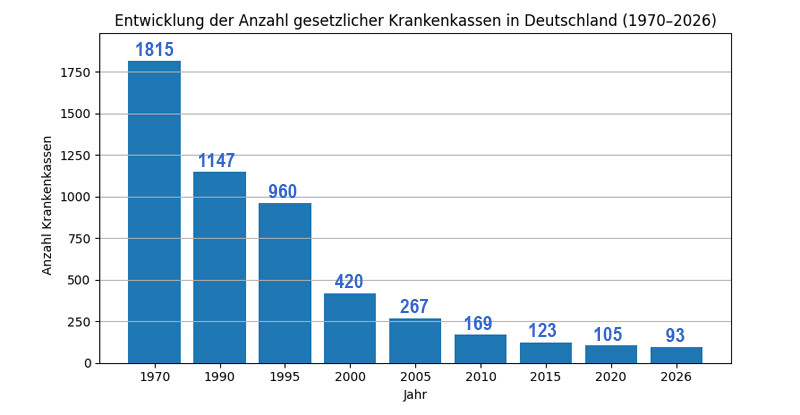
Durch eine Vielzahl von Fusionen ist die Zahl der Krankenkassen in Deutschland stark gesunken. Gab es zu Beginn der siebziger Jahre noch weit über 1500 gesetzliche Krankenkassen, sank die Anzahl bis 1995 auf unter 1000 und lag zehn Jahre später nur noch bei 250. Derzeit gibt es noch 73 geöffnete gesetzliche Krankenkassen (Stand 2025) und 23 gesetzliche Krankenkassen, die als so genannte 'geschlossene Betriebskrankenkassen' ausschließlich für die Beschäftigten der jeweiligen Firmen vorgesehen sind.
 Quelle: GKV-Spitzenverband
Allgemeine Fragen (FAQ) zu Krankenversicherung und Krankenkassen
Im Zusammenhang mit der Krankenversicherung und der Mitgliedschaft in einer Krankenkasse gibt es häufig auftauchende Fragen, die wir an dieser Stelle beantworten. Sollte Ihre Frage nicht aufgeführt sein, können Sie diese auch im Forum stellen. >> zum Krankenkassen-Forum.
Was ist eine gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung (GKV) ist ein Teil des deutschen Sozialversicherungssystems und stellt die Grundversorgung im Krankheitsfall sicher. Sie ist für viele Menschen in Deutschland verpflichtend und basiert auf dem Solidaritätsprinzip.
Für wen ist die gesetzliche Krankenversicherung zuständig?
Antwort: In der Gesetzlichen Krankenversicherung kann sich grundsätzlich jeder Erwachsene versichern, wobei zwischen versicherungspflichtigen und nicht versicherungspflichtigen Personengruppen unterschieden wird. Letztere haben die Möglichkeit, als freiwillig Versicherte Mitglied in einer gesetzlichen Krankenkasse zu sein.
GKV-versicherungspflichtig sind unter anderem folgende Personengruppen:
- Arbeitnehmer, Angestellte und Azubis mit Jahresverdienst unterhalb JAEG
- Arbeitslose während des Bezuges von ALG I, ALG II oder ALG bei Weiterbildung
- Landwirte
- Freischaffende Künstler und Publizisten nach dem Künstlersozialversicherungsgesetz
- Studenten bis zum 14. Fachsemester unter 30 Jahren an staatlichen oder staatlich anerkannten Hochschulen
- Rentner, die bestimmte Vorversicherungszeiten in der GKV erfüllen
Welche Krankenkassen gibt es?
Antwort: Analog zu den beiden existierenden Versicherungsarten gibt es in Deutschland gesetzliche und private Krankenkassen. Während die gesetzlichen Kassen als Körperschaften des öffentlichen Rechts deklariert sind, handelt es sich bei den Trägern privater Krankenkassen um marktwirtschaftlich agierende Versicherungsunternehmen.
Bei den gesetzlichen Krankenkassen unterscheidet man grundsätzlich in geöffnete oder geschlossene Krankenkassen. Geschlossene Krankenkassen sind nur für Angehörige und Mitarbeiter bestimmter Firmen zugelassen. Beispiele dafür sind die Daimler Betriebskrankenkasse, die E.ON Betriebskrankenkasse oder die BKK Merck.
In den geöffneten Krankenkassen können sich Einwohner bzw. gemeldete Arbeitnehmer eines, mehrerer oder aller Bundesländer versichern. Im letzten Fall spricht man von bundesweit geöffneten Krankenkassen.
Historisch und sozialpolitisch haben sich die heutigen Krankenkassen aus verschiedenen Wurzeln heraus entwickelt, sie sich in den heute existierenden unterschiedlichen Kassenarten widerspiegeln.
Bei den Kassenarten unterscheidet man in AOK, BKK, Ersatzkassen, IKK, LKK und die Knappschaft.
Welche Unterschiede gibt es zwischen den einzelnen Kassen?
Antwort: Die Unterschiede liegen für die Versicherten bei den monatlichen Beitragskosten, dem Service und den zusätzlich angebotenen freiwilligen Satzungsleistungen. Jeder dieser drei Bereiche kann unter Umständen bereits allein den Ausschlag für einen Kassenwechsel geben, etwa wenn ein empfindlich hoher Zusatzbeitrag eingeführt, eine Geschäftsstelle vor Ort fehlt oder der Kostenzuschuss für einen Yogakurs nicht bewilligt wird.
Wie und wo kann man als Versicherter bei der Krankenkasse sparen?
Antwort: Bei den Gesundheitskosten zu sparen, muss nicht gleich heißen, dass an der Gesundheit selbst gespart wird. Folgende Möglichkeiten haben Versicherte:
Sparen durch Vermeidung eines hohen Zusatzbeitrages
Wechselt man von einer Krankenkasse mit hohem Zusatzbeitrag in eine Kasse, die ohne diesen auskommt bzw. diese Zusatzbelastung niedrig hält, können bei mittleren Einkommen mehrere hundert Euro pro Jahr eingespart werden.
Sparen durch Wahltarife
Entscheidet man sich als Versicherter für einen Wahltarif mit Beitragsrückerstattung, kann man bei Nichtinanspruchnahme ärztlicher Leistungen einen Teil der geleisteten Beiträge zurückerstattet bekommen. Maximal sind hier 600 Euro pro Jahr möglich.
Sparen durch Bonusprogramme
Bonusprogramme belohnen aktives gesundheitsbewusstes Verhalten der Versicherten zum Teil mit beachtlichen Prämienbeträgen. Wer für sich und seine Familie Stempel im Bonusheft zusammenträgt, kann Barprämien oder Gesundheitsleistungen in Höhe von mehreren hundert Euro dafür erhalten.
Wieviele Krankenkassen gibt es?
Antwort: Durch Fusionen und eine Insolvenz hat sich die Anzahl der gesetzlichen Krankenkassen in den vergangenen 40 Jahren sehr stark verringert. Waren es 1970 noch 1.815 gesetzliche Kassen, schrumpfte die Zahl kontinuierlich und lag zur Jahrtausendwende bei 420. Aktuell gibt es in Deutschland insgesamt noch 71 geöffnete gesetzliche Krankenkassen. Dazu kommen noch wenige geschlossene gesetzliche Krankenkassen. Auch die Anzahl privater Krankenkassen ist zurückgegangen und beläuft sich auf circa 40 Anbieter, etwas mehr als 30 bieten eine private Vollkrankenversicherung an..
Wie hoch ist der Beitrag zur gesetzlichen Krankenversicherung?
Antwort: Der Beitrag setzt sich aus dem Allgemeinen Beitrag (14,6%) und dem Zusatzbeitrag zusammen. Für Pflichtversicherte übernehmen Arbeitgeber bzw. die Rentenversicherung jeweils die Hälfte davon (gilt ab 2021). Selbstständige und freiwillig versicherte Rentner, aber auch Studenten, Hausfrauen und Hausmänner zahlen den vollen allgemeinen Beitrag und den vollen Zusatzbeitrag.
Beispiele
Rechenbeispiel Pflichtversicherte
Brutto-Monatseinkommen: 3800 € | Zusatzbeitrag: 2,9 %
anteiliger KV-Beitrag für Pflichtversicherte: 3800 € x 7,3 % /100 + 3800 x 1,45 %/100 = 332,50 Euro
Rechenbeispiel Selbstständige
Brutto - Monatsüberschuss: 5000 € | Zusatzbeitrag: 3,3 %
KV-Beitrag für Pflichtversicherte: 5000 € x 14,6 % /100 + 4000,- € x 2,7 %/100 = 895,00 Euro