


Leistungen und Satzungsleistungen der Debeka BKK
Inhaltsverzeichnis
 Vorsorge
Brustkrebsvorsorge
Risikofeststellung mittels Gendiagnostik für Brust- u. Eierstockkrebs für Patientinnen mit familiärer Vorbelastung an verschiedenen Standorten bundesweit.
Hautscreening über den gesetzlichen Rahmen hinaus ab 18 Jahre
Ein Hautkrebs-Screening wird außerhalb der gesetzlichen Pflicht auch vor dem 35. Lebensjahr bundesweit alle zwei Jahre zu 100% gezahlt.
Online Hautcheck: Unabhängig von Ort und Zeit bekommen Sie über den Online Hautcheck innerhalb von maximal 48 Stunden eine fachärztliche Einschätzung und Therapieempfehlung bei Hautproblemen.
weitere Leistungen im Bereich Krebsvorsorge / Früherkennung
1. Ab 20 Jahren: Früherkennung Gebärmutterhalskrebs und Krebserkrankungen des Genitales , Jährliche Anamnese, Untersuchung der Geschlechtsorgane, Beratung zum Untersuchungsergebnis, Gewebeabstrich und Untersuchung auf Zellveränderung (20-34 Jahren)
2. Pap-Abstrich kombiniert mit Test auf Humane Papillomaviren (HPV) (ab 35 Jahren alle drei Jahre)
3. Gesundheitsuntersuchungen alle zwei Jahre ab dem 35. Lebensjahr im Rahmen der Hausarztzentrierten Versorgung in einigen Bundesländern.
sportmedizinische Untersuchungen
Alle zwei Jahre bezuschusst die Debeka BKK eine ärztlich verordnete Beratung und Untersuchung durch einen Sportmediziner mit bis zu 60 EUR. Werden wegen Risikofaktoren drei ergänzende Checks empfohlen und durchgeführt, erstattet sie sogar bis zu 120 EUR.
Zuschuss zu Vorsorgekuren für chronisch kranke Kinder
Die Debeka BKK bezuschusst eine genehmigte Vorsorgekur bei chronisch kranken Kindern mit 25 EUR pro Tag für Kosten für Unterkunft, Verpflegung, Fahrkosten und Kurtaxe.
Zuschuss zu ambulanten Vorsorgekuren
Die Debeka BKK bezuschusst eine genehmigte Vorsorgekur mit 16 EUR pro Tag für Kosten für Unterkunft, Verpflegung, Fahrkosten und Kurtaxe.
 Prävention
Gesundheitsreisen
Die Debeka BKK erstattet Präventionskurse auch, wenn sie nicht am Wohnort sondern im Rahmen von Gesundheitsreisen besucht werden, z.B. über den Partner AKON. Der Zuschuss beträgt in diesen Fällen bis zu 300 EUR im Jahr.
Präventionskurse von Fremdanbietern
Die Debeka BKK beteiligt sich mit 80% an den Kosten von Kurs-Angeboten Dritter, wenn diese die notwendigen Qualitätsstandards erfüllen. Pro Kalenderjahr stehen bei der Debeka BKK bis zu 300 EUR (für zwei Kurse 150 Euro je Kurs) zur Verfügung.
Gesundheitskonto Schwangerschaft
Die Debeka BKK stellt Ihren schwangeren Versicherten und Mitgliedern ein Schwangerschaftsbudget i.H.v. 500€ für die Erstattung von Zusatzleistungen zur Verfügung.
 Naturheilverfahren
Osteopathie
Die Debeka BKK erstattet bis zu 240 EUR pro Kalenderjahr für osteopathische Behandlungen. Die Leistung ist auf max. 6 Sitzungen begrenzt. Erstattet werden 80% des Rechnungsbetrags, jedoch max. 40 EUR pro Sitzung.
max Satz je Sitzung: 40€
max Betrag: 240€
max Prozent: 80%
max Sitzungen: 6
weitere Naturheilverfahren
Anteilige Kostenübernahme für Yoga, Pilates und autogenes Training im Rahmen eines Präventionskurses
Traditionelle Chinesische Medizin (TCM)
Die Debeka BKK übernimmt Tai Chi und Qigong Kurse, die beide zur TCM gehören.
 Zahnvorsorge
professionelle Zahnreinigung
Die Debeka BKK erstattet bis zu 40 EUR je Versichertem (ab Vollendung des 18. Lebensjahres) und Kalenderjahr.
Zuschuss: 40€
Anzahl: 1
weitere Zusatzleistungen für Zahngesundheit
Die Debeka BKK beschäftigt zahnmedizinisches Fachpersonal. Damit genießen die Versicherten fundierte Beratungen zu allen Fragen rund um die Zahngesundheit.
 Impfungen
Reiseimpfungen (Privatreisen)
Die Debeka BKK erstattet die Kosten aller empfohlenen Reiseschutzimpfungen, die von der Ständigen Impfkommission (STIKO) und vom Auswärtigen Amt für das jeweilige Reiseziel empfohlen werden, zu 80%. Darunter fallen Impfungen gegen Cholera, Frühsommer-Meningoenzephalitis (FSME), Gelbfieber, Hepatitis A (HA), Hepatitis B (HB), Humane Papillomoviren (HPV), Influenza, Japanische Enzephalitis, Meningokokken, Tollwut und Typhus
Hepatitis B: wird übernommen
Typhus: wird übernommen
Hepatitis A: wird übernommen
Poliomyelitis: wird übernommen
Gelbfieber: wird übernommen
Meningokokken B: wird übernommen
FSME: wird übernommen
Meningokokken ACWY: wird übernommen
Cholera: wird übernommen
Meningokokken C: wird übernommen
Malaria-prophylaxe: wird übernommen
Prozent: 80%
Japanische Enzephalitis: wird übernommen
Tollwut: wird übernommen
Grippeschutzimpfung für alle Versicherten
Je Impfserum erstattet die Debeka BKK 80 % der Kosten, zusätzlich werden 80% der ärztlichen Kosten übernommen.
 Sehhilfen
Zuschuss für Sehhilfen (Brille, Kontaktlinsen, Optoelektronik)
Unter bestimmten Voraussetzungen, z.B. wenn eine kassenärztliche Verordnung vorliegt, werden Vertragspreise übernommen.
Zuschuss für Brillen / Kontaktlinsen für Versicherte unter 18 Jahren
Unter bestimmten Voraussetzungen, z.B. wenn eine kassenärztliche Verordnung vorliegt, werden Vertragspreise übernommen.
 Schwangerschaft
höherer Zuschuss bei künstlicher Befruchtung
Die Debeka BKK gewährt einen Zuschuss in Höhe von 250 EUR für jeden der drei Standard-Versuche
Hebammen-Rufbereitschaft
Die BKK zahlt Ihren Versicherten einen Zuschuss für die Hebammen-Rufbereitschaft, wenn sie durch eine freiberuflich tätige Hebamme mit Kassenzulassung in Anspruch genommen wird, max. 500 € im Rahmen des Schwangerschaftsbudget einmal je Schwangerschaft.
Geburtsvorbereitungskurse für den Partner
Der Geburtsvorbereitungskurs für den Partner wird als Zusatzleistung im Rahmen des Schwangerschaftsbudgets i.H.v. insgesamt 500€ bezahlt.
Erstattet werden u. a. die Kosten für die Teilnahme des Partners, der Partnerin oder einer Begleitperson an einem Geburtsvorbereitungskurs.
Voraussetzung für die Kostenübernahme ist, dass die Leistung von einer Hebamme erbracht wird, die nach § 134a Abs. 1 und Abs. 2 Satz 1 SGB V in der jeweils gültigen Fassung oder nach § 13 Abs. 4 SGB V zur Leistungserbringung berechtigt ist.
weitere zusätzliche Leistungen in der Schwangerschaft
Die Debeka BKK bietet folgende zusätzliche Serviceleistungen für Schwangere:
1. Kostenlose Nutzung der Schwangerschafts-App ""Keleya"": Chat und Telefongespräch mit einer zertifizierten Hebamme
2. MD Medicus Geundheitstelefon: 0800-3000-440 für Anliegen Rund um Schwangerschaft und Baby, auch Arzneimittel
3. Kostenlose Nutzung der App BabyCare - digitaler Begleiter für die Schwangerschaft mit kurzen Tests (z.B. zur Versorgung mit Mikronährstoffen o. Gestationsdiabetes), Informationen zur jeweiligen Schwangerschaftswoche, Videos zu Atem- u. Kräftigungsübungen, Hanbücher, Rezepte, etc.
4. Kostenlose Nutzung des Vorsorgepakets ""Hallo Baby"" - Antikörpertest zur Vermeidung von Toxoplasmose, Abstriche, U0.Schwangerschaftsberatung
5. Hebammenfinder - Suchportal für Hebammen
6. Kostenlose Nutzung der Website ""Ammely"" - Plattform für die Auswahl qualifizierter Hebammen
Kostenübernahme rezeptfreie Arzneimittel für Schwangere
Nichtverschreibungspflichtige apothekenpflichtige Arzneimittel mit den Wirkstoffen Eisen, Jod und Folsäure sowie Kombipräparate dieser Wirkstoffe werden im Rahmen des Schwangerschaftsbudgets i.H.v. insgesamt 500€ erstattet.
Voraussetzung ist, dass das Arzneimittel durch einen an der kassenärztlichen Versorgung teilnehmenden oder nach § 13 Abs. 4 SGB V berechtigten Frauenarzt auf Privatrezept verordnet wurde und die Einnahme aufgrund der vorliegenden Schwangerschaft medizinisch notwendig ist.
Altersgrenzen / Versuchsanzahl / Kostenbeteiligung Kryozyklus oder Blastozystenkultur bei künstlicher Befruchtung/Kostenbeteiligung an TESE und Assisted Hatching
Die Debeka BKK unterstützt ihre Mitglieder und Versicherte im Rahmen der künstlichen Befruchtung mit dem bundesweiten Versorgungsprogramm BKK Kinderwunsch.
Über den Vertrag ist eine Anhebung der Altersgrenzen bei Frauen von 40 auf 42 Jahren möglich. Ebenso gewährt der Vertrag die Beteiligung mit je 350 Euro an zwei Kryozyklen nach erfolgtem Transfer.
Sowie zwei Blastozystenkulturen mit jeweils 250 Euro nach erfolgtem Transfer.
Wenn medizinisch begründet, können Sie bei im gleichen Zyklus von In-vitro-Fertilisation (IVF) zu Intrazytoplasmatischer Spermieninjektion (ICSI) wechseln.
Die Debeka BKK beteiligt sich an einem 4. Behandlungsversuch mit 800 Euro (IVF) bzw. 1.000 Euro (ICSI) nach erfolgtem Transfer.
Die Debeka BKK nimmt am Vertrag des BKK Kinderwunschkonsils teil. Dieses besondere Versorgungsangebot vernetzt niedergelassene Gynäkologen mit Reproduktionsmedizinern über eine digitale Plattform. Darüber hinaus stehen den Teilnehmern ein Online-Fragebogen und eine kostenfreie App einschließlich Zykluskalenders zur Verfügung. Mit Hilfe dessen können gezielte Therapiemöglichkeiten entwickelt werden.
 Kinder
Baby-Bonus
Über BKK BONUS TALER, dem Bonusprogrammes der Debeka BKK, können Babys 120 Euro als Babybonus im ersten Lebensjahr erhalten.
- 10 Euro für U1-U6 (komplett)
- 20 Euro für Zahnvorsorge (2 x 10 Euro)
- 90 Euro für Schutzimpfungen (9 x 10 Euro)
zusätzliche Vorsorgeuntersuchungen für Kinder
Im Rahmen des Gesundheitsprogramms Starke Kids by BKK werden die Vorsorgeuntersuchungen U0, U7a, U10, U11 und J2 im gesamten Versorgungsgebiet von der Debeka BKK übernommen.
U10: wird übernommen
J2: wird übernommen
weitere Leistungen für Kinder
Im Rahmen des Programms "Starke Kids by BKK" werden die folgenden Leistungen angeboten: PädExpert (das telemedizinische Expertenkonsil), PädAssist (Führen von Krankheitskontrollen via App), PädHome (Online Videosprechstunde), Behandlungsmodel "atopisches Ekzem" (Neurodermitis), Versorgungsmodul Post Covid Kids
Neolexon: Artikulations-App
weitere Leistungen für Babys
BKK Babycheck: In einem ausführlichen Gespräch werden Ihre Fragen zu den Themen Prophylaxe des plötzlichen Kindstods, Ernährung, Allergieprävention, Vermeiden von Übergewicht, Unfallverhütung und Schlafoptimierung beantwortet.
Augenuntersuchung: Damit frühkindliche Sehstörungen frühzeitig erkannt werden, bieten wir zwei kostenfreie Augenuntersuchungen für Babys zwischen dem 5. und 14. Monat an.
Gesundheitscoaching
Neurodermitis-Overalls
Die Debeka BKK übernimmt zweimal im Jahr die Kosten für Neurodermitis Overalls bis zu einem Höchstbetrag von jeweils max. 80 EUR je Overall für Kinder und Jugendliche bis zum 18. Lebensjahr.
Osteopathie für Kinder
Die Debeka BKK erstattet bis zu 240 EUR pro Kalenderjahr für osteopathische Behandlungen. Die Leistung ist auf max. 6 Sitzungen begrenzt. Erstattet werden 80% des Rechnungsbetrags, jedoch max. 40 EUR pro Sitzung.
Allergie Bettwäsche
Die Debeka BKK übernimmt die Kosten für antiallergene Bettzwischenbezüge (Encasings) bei Hausstaubmilbenallergie. Für getestete Produkte bei entsprechenden Leistungserbringern ist eine zuzahlungsfreie, hochwertige Versorgung gewährleistet. Für Geschwisterkinder, die im selben Raum schlafen, wird ebenfalls eine Ausstattung zur Verfügung gestellt.
 Krankenpflege / Haushaltshilfe
zusätzliche häusliche Krankenpflege
Sofern der Arzt die Behandlungspflege verordnet, können wir uns dann auch an einer hauswirtschaftlichen Versorgung und der Grundpflege beteiligen.
Grundpflege und/oder hauswirtschaftliche Versorgung kann im Einzelfall auch ohne gleichzeitig durchgeführte Behandlungspflege erbracht werden, soweit kein Anspruch auf Pflegeleistungen nach dem SGB XI besteht.
erweiterter Anspruch auf Haushaltshilfe bei schwerer Krankheit oder akuter Verschlimmerung einer Krankheit (mit Kind im Haushalt)
Versicherte erhalten Haushaltshilfe, sofern das im Haushalt lebende Kind bei Beginn der Haushaltshilfe das 14. Lebensjahr noch nicht vollendet hat. Die Haushaltshilfe wird für höchstens zwei Stunden je Tag gezahlt.
 Spezielle Leistungen
Online-Fitness-Kurse
Mit dem Gesundheitscoach "Mein FPZ", bieten wir unseren Versicherten eine breite Palette von kostenfreien und ortsunabhängige Online-Kursen, die sich auf verschiedene Gesundheitsthemen konzentrieren, darunter Rückenschmerzen, Arthrose, Osteoporose, Ernährung, Long-Covid und mehr.
Darüber hinaus übernimmt die Debeka BKK zertifizierte Online Fitnesskurse.
Hospizleistungen
Über die Mitarbeiter und das Gesundheitstelefon erhalten Sie Hilfe bei der Suche nach einem Hospiz.
 DMP, Hausarztmodell
Hausarztprogramm
Die Debeka BKK bietet ihren Versicherten eine hausarztzentrierte Versorgung an. Die Teilnahme ist freiwillig.
DMP Programme
Die Debeka BKK bietet bundesweit Behandlungsprogramme für chronisch Kranke mit Diabetes Typ1, Diabetes Typ2, Koronare Herzkrankheit, Herzinsuffizienz, Asthma, COPD und Brustkrebs an.
 Service
Ärztehotline
Bei Fragen rund um Ihre Gesundheit stehen die Spezialisten kostenfrei montags bis freitags in der Zeit von 8 bis 20 Uhr unter der Hotline 0800 - 3000 440 zur Verfügung. Diese unterstützen bei Fragen zum Reiseimpfschutz, Schwangerschaft, Stillen oder Kindergesundheit, Diagnosen und Medikamenten, geeigneten Ärzten und Kliniken oder auch bei der Vereinbarung eines Facharzttermins.
Betriebliche Gesundheitsförderung
Bei der Debeka BKK finden Unternehmen ein breites Spektrum gesundheitsförderlicher Angebote für ihre Mitarbeiter. Mit unseren Experten unterstützen wir Unternehmen bei der Auswahl der richtigen Analysemethode für ein betriebliches Gesundheitsmanagement. Gern helfen wir auch bei der Umsetzung sowie Auswahl geeigneter Maßnahmen zur betrieblichen Gesundheitsförderung. Für Arbeitgeber und Beschäftigte ergeben sich daraus zahlreiche Vorteile.
 Zusatzversicherungen
Der Kooperationspartner - Debeka Krankenversicherungsverein a. G. - bietet in verschiedenen Leistungsbereichen bedarfsgerechte und preiswerte Ergänzungsmöglichkeiten zur Gesetzlichen Krankenversicherung an.
 Nachhaltigkeit
Die Debeka BKK hat erstmals den Nachhaltigkeitsbericht 2022 im Jahr 2023 veröffentlicht.
Krankenkassen in Deutschland
Die gesetzlichen Krankenkassen sind die Träger der Gesetzlichen Krankenversicherung in Deutschland und somit Teil des deutschen Sozialsystems. Als Körperschaften des öffentlichen Rechts arbeiten sie nach dem Prinzip der Selbstverwaltung unter Aufsicht beauftragter Behörden.
Inhaltsverzeichnis
Krankenversicherung in Deutschland
In Deutschland gilt ein duales System der Krankenversicherung, bestehend aus der Gesetzlichen Krankenversicherung auf der einen und der Privaten Krankenversicherung auf der anderen Seite. Seit 2009 sind alle Einwohner der Bundesrepublik Deutschland zur Mitgliedschaft in einer gesetzlichen oder einer privaten Krankenkasse verpflichtet.
Aufgaben der Krankenversicherung
Laut Sozialgesetzbuch gehören der Erhalt der Gesundheit der Versicherten bzw. deren Verbesserung oder Wiederherstellung und damit auch die Linderung von Beschwerden bei Krankheit zu den Aufgaben der gesetzlichen Krankenkassen. Aus diesen Zielen und Aufgaben ergibt sich der allgemeine Leistungsanspruch der Versicherten. Die von den gesetzlichen Krankenkassen finanzierten Behandlungen und sonstigen Leistungen müssen laut SGB V "ausreichend, zweckmäßig und wirtschaftlich" gestaltet sein. Laut diesem Wirtschaftlichkeitsgebot dürfen sie das "Maß des Notwendigen" und medizinisch sinnvollen nicht überschreiten.
Gesetzliche und private Krankenkassen
 GKV uind PKV
Gesetzliche Krankenkassen sind nicht als Unternehmen zu betrachten und zahlen keine Steuern. Die wichtigste Rechtsgrundlage einer gesetzlichen Krankenkasse ist die Satzung, in der alle Beiträge, Boni, Tarife, Prämien und Leistungen festgelegt werden. Weiterhin unterliegen Gesetzliche Kassen einer Auskunftspflicht, müssen also regelmäßig ihren Finanzhaushalt offenlegen. Private Krankenkassen arbeiten dagegen gewinnorientiert, werden von Versicherungsunternehmen der Finanzwirtschaft betrieben und unterliegen somit allen Pflichten und Regeln von Kapitalgesellschaften. Um ihrer Pflicht nach Altersrückstellungen nachzukommen, legen private Krankenkassen einen Teil der von den Versicherten gezahlten Prämien an den Kapitalmärkten an.
Kassenarten
Die gesetzlichen Krankenkassen sind in folgende Kassenarten untergliedert: Allgemeine Ortskrankenkassen (AOK), Betriebskrankenkassen (BKK), Innungskrankenkassen (IKK), Landwirtschaftliche Krankenkassen (LKK), Knappschaft und die Ersatzkassen (EK).
Aufsichtsbehörde der Krankenkassen
Hinsichtlich der Aufsichtspflicht durch Behörden unterscheidet man bundesunmittelbare Kassen, die für mindestens drei Bundesländer zuständig sind und gesetzlichen Kassen unter Landesaufsicht. Für alle bundesunmittelbaren Kassen führt das Bundesamt für Soziale Sicherung (BAS), während für die behördliche Aufsicht aller anderen gesetzlichen Krankenkassen das jeweilige Landesministerium für Soziales zuständig ist. Alle Aufsichtsbehörden sind auch für Beschwerden von Versicherten zuständig.
|
Aufsichtsbehörde |
Anschrift |
|---|---|
|
Bundesamt Soziale Sicherung (BAS) |
Bundesamt für Soziale Sicherung |
|
Gesundheits- und Sozialministerien |
Liste der Ministerien |
Anzahl der Krankenkassen und Entwicklung
Durch eine Vielzahl von Fusionen ist die Zahl der Krankenkassen in Deutschland stark gesunken. Gab es zu Beginn der siebziger Jahre noch weit über 1500 gesetzliche Krankenkassen, sank die Anzahl bis 1995 auf unter 1000 und lag zehn Jahre später nur noch bei 250. Derzeit gibt es noch 73 geöffnete gesetzliche Krankenkassen (Stand 2025) und 23 gesetzliche Krankenkassen, die als so genannte 'geschlossene Betriebskrankenkassen' ausschließlich für die Beschäftigten der jeweiligen Firmen vorgesehen sind.
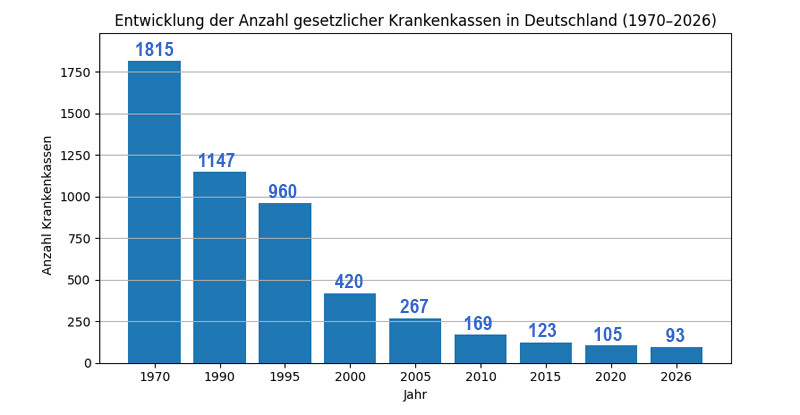 Quelle: GKV-Spitzenverband
Allgemeine Fragen (FAQ) zu Krankenversicherung und Krankenkassen
Im Zusammenhang mit der Krankenversicherung und der Mitgliedschaft in einer Krankenkasse gibt es häufig auftauchende Fragen, die wir an dieser Stelle beantworten. Sollte Ihre Frage nicht aufgeführt sein, können Sie diese auch im Forum stellen. >> zum Krankenkassen-Forum.
Was ist eine gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung (GKV) ist ein Teil des deutschen Sozialversicherungssystems und stellt die Grundversorgung im Krankheitsfall sicher. Sie ist für viele Menschen in Deutschland verpflichtend und basiert auf dem Solidaritätsprinzip.
Für wen ist die gesetzliche Krankenversicherung zuständig?
Antwort: In der Gesetzlichen Krankenversicherung kann sich grundsätzlich jeder Erwachsene versichern, wobei zwischen versicherungspflichtigen und nicht versicherungspflichtigen Personengruppen unterschieden wird. Letztere haben die Möglichkeit, als freiwillig Versicherte Mitglied in einer gesetzlichen Krankenkasse zu sein.
GKV-versicherungspflichtig sind unter anderem folgende Personengruppen:
- Arbeitnehmer, Angestellte und Azubis mit Jahresverdienst unterhalb JAEG
- Arbeitslose während des Bezuges von ALG I, ALG II oder ALG bei Weiterbildung
- Landwirte
- Freischaffende Künstler und Publizisten nach dem Künstlersozialversicherungsgesetz
- Studenten bis zum 14. Fachsemester unter 30 Jahren an staatlichen oder staatlich anerkannten Hochschulen
- Rentner, die bestimmte Vorversicherungszeiten in der GKV erfüllen
Welche Krankenkassen gibt es?
Antwort: Analog zu den beiden existierenden Versicherungsarten gibt es in Deutschland gesetzliche und private Krankenkassen. Während die gesetzlichen Kassen als Körperschaften des öffentlichen Rechts deklariert sind, handelt es sich bei den Trägern privater Krankenkassen um marktwirtschaftlich agierende Versicherungsunternehmen.
Bei den gesetzlichen Krankenkassen unterscheidet man grundsätzlich in geöffnete oder geschlossene Krankenkassen. Geschlossene Krankenkassen sind nur für Angehörige und Mitarbeiter bestimmter Firmen zugelassen. Beispiele dafür sind die Daimler Betriebskrankenkasse, die E.ON Betriebskrankenkasse oder die BKK Merck.
In den geöffneten Krankenkassen können sich Einwohner bzw. gemeldete Arbeitnehmer eines, mehrerer oder aller Bundesländer versichern. Im letzten Fall spricht man von bundesweit geöffneten Krankenkassen.
Historisch und sozialpolitisch haben sich die heutigen Krankenkassen aus verschiedenen Wurzeln heraus entwickelt, sie sich in den heute existierenden unterschiedlichen Kassenarten widerspiegeln.
Bei den Kassenarten unterscheidet man in AOK, BKK, Ersatzkassen, IKK, LKK und die Knappschaft.
Welche Unterschiede gibt es zwischen den einzelnen Kassen?
Antwort: Die Unterschiede liegen für die Versicherten bei den monatlichen Beitragskosten, dem Service und den zusätzlich angebotenen freiwilligen Satzungsleistungen. Jeder dieser drei Bereiche kann unter Umständen bereits allein den Ausschlag für einen Kassenwechsel geben, etwa wenn ein empfindlich hoher Zusatzbeitrag eingeführt, eine Geschäftsstelle vor Ort fehlt oder der Kostenzuschuss für einen Yogakurs nicht bewilligt wird.
Wie und wo kann man als Versicherter bei der Krankenkasse sparen?
Antwort: Bei den Gesundheitskosten zu sparen, muss nicht gleich heißen, dass an der Gesundheit selbst gespart wird. Folgende Möglichkeiten haben Versicherte:
Sparen durch Vermeidung eines hohen Zusatzbeitrages
Wechselt man von einer Krankenkasse mit hohem Zusatzbeitrag in eine Kasse, die ohne diesen auskommt bzw. diese Zusatzbelastung niedrig hält, können bei mittleren Einkommen mehrere hundert Euro pro Jahr eingespart werden.
Sparen durch Wahltarife
Entscheidet man sich als Versicherter für einen Wahltarif mit Beitragsrückerstattung, kann man bei Nichtinanspruchnahme ärztlicher Leistungen einen Teil der geleisteten Beiträge zurückerstattet bekommen. Maximal sind hier 600 Euro pro Jahr möglich.
Sparen durch Bonusprogramme
Bonusprogramme belohnen aktives gesundheitsbewusstes Verhalten der Versicherten zum Teil mit beachtlichen Prämienbeträgen. Wer für sich und seine Familie Stempel im Bonusheft zusammenträgt, kann Barprämien oder Gesundheitsleistungen in Höhe von mehreren hundert Euro dafür erhalten.
Wieviele Krankenkassen gibt es?
Antwort: Durch Fusionen und eine Insolvenz hat sich die Anzahl der gesetzlichen Krankenkassen in den vergangenen 40 Jahren sehr stark verringert. Waren es 1970 noch 1.815 gesetzliche Kassen, schrumpfte die Zahl kontinuierlich und lag zur Jahrtausendwende bei 420. Aktuell gibt es in Deutschland insgesamt noch 71 geöffnete gesetzliche Krankenkassen. Dazu kommen noch wenige geschlossene gesetzliche Krankenkassen. Auch die Anzahl privater Krankenkassen ist zurückgegangen und beläuft sich auf circa 40 Anbieter, etwas mehr als 30 bieten eine private Vollkrankenversicherung an..
Wie hoch ist der Beitrag zur gesetzlichen Krankenversicherung?
Antwort: Der Beitrag setzt sich aus dem Allgemeinen Beitrag (14,6%) und dem Zusatzbeitrag zusammen. Für Pflichtversicherte übernehmen Arbeitgeber bzw. die Rentenversicherung jeweils die Hälfte davon (gilt ab 2021). Selbstständige und freiwillig versicherte Rentner, aber auch Studenten, Hausfrauen und Hausmänner zahlen den vollen allgemeinen Beitrag und den vollen Zusatzbeitrag.
Beispiele
Rechenbeispiel Pflichtversicherte
Brutto-Monatseinkommen: 3800 € | Zusatzbeitrag: 2,9 %
anteiliger KV-Beitrag für Pflichtversicherte: 3800 € x 7,3 % /100 + 3800 x 1,45 %/100 = 332,50 Euro
Rechenbeispiel Selbstständige
Brutto - Monatsüberschuss: 5000 € | Zusatzbeitrag: 3,3 %
KV-Beitrag für Pflichtversicherte: 5000 € x 14,6 % /100 + 4000,- € x 2,7 %/100 = 895,00 Euro